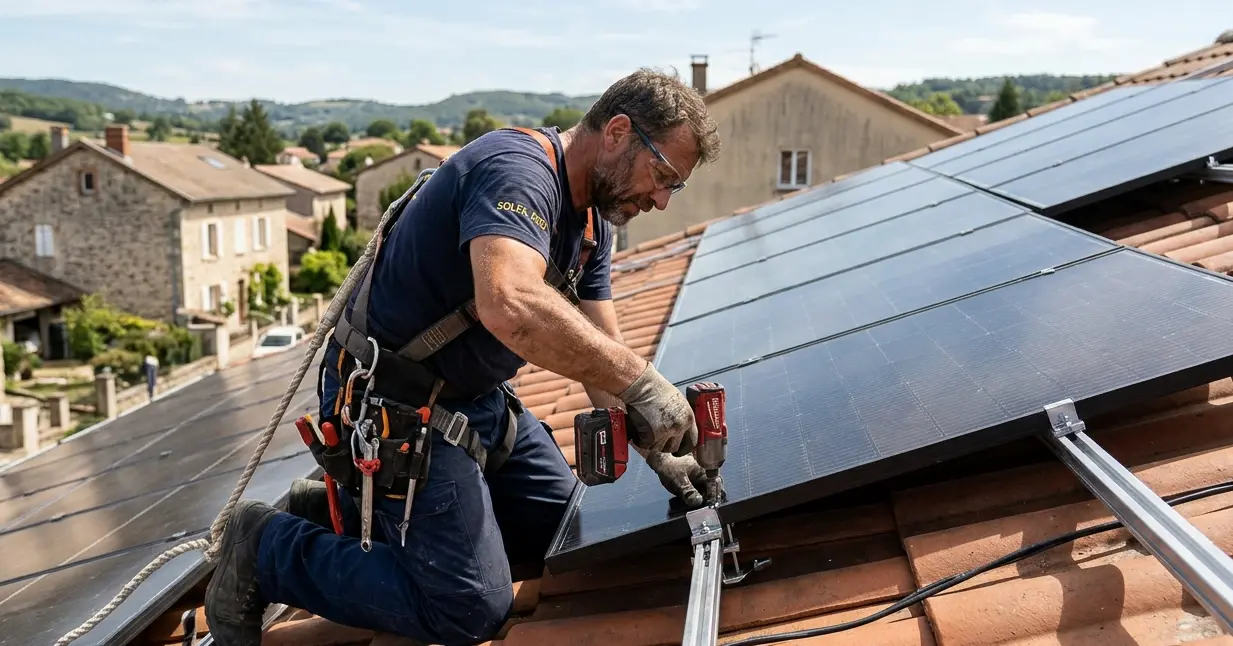
Installer des panneaux solaires ne consiste pas simplement à fixer quelques modules sur une toiture. Entre les travaux en hauteur, les interventions électriques, les contraintes d’étanchéité et les responsabilités après la livraison, le métier d’installateur photovoltaïque comporte des risques bien particuliers.
Une infiltration provoquée par une fixation défectueuse, un départ de feu d’origine électrique ou la chute d’un panneau peuvent avoir des conséquences financières considérables. Pour un artisan indépendant comme pour une entreprise spécialisée, disposer des bonnes assurances professionnelles photovoltaïques est donc indispensable.
Mais quelles garanties sont réellement obligatoires ? La garantie décennale photovoltaïque couvre-t-elle toutes les installations ? Combien prévoir pour assurer son activité ? Voici les points à connaître pour protéger son entreprise et rassurer ses clients.
☀️ À retenir : la responsabilité civile professionnelle et l’assurance décennale répondent à des risques différents. La décennale est obligatoire lorsque les travaux entrent dans le champ de l’assurance construction obligatoire. Son application aux installations photovoltaïques dépend notamment de la nature de l’ouvrage et des travaux réalisés. Les activités déclarées à l’assureur doivent correspondre précisément aux interventions effectuées.
Quels sont les risques professionnels d’un installateur photovoltaïque ?
Le photovoltaïque réunit plusieurs métiers du bâtiment : couverture, électricité, travaux en hauteur et parfois modification de la charpente. Cette diversité rend les chantiers plus complexes qu’une installation électrique classique.
Les infiltrations et les dommages à la toiture
Une fixation mal réalisée, une membrane d’étanchéité détériorée ou une mauvaise reprise de couverture peuvent provoquer des infiltrations d’eau. Les dégâts ne sont pas toujours visibles immédiatement : ils peuvent apparaître plusieurs mois après la mise en service.
Selon la gravité du désordre et la qualification juridique des travaux, la responsabilité décennale de l’installateur peut être engagée.
Les incidents électriques et les risques d’incendie
Les installations photovoltaïques comportent des circuits électriques en courant continu et alternatif. Des connecteurs incompatibles, un câblage défectueux ou des protections inadaptées peuvent provoquer des échauffements et des dommages importants.
Le risque concerne aussi les onduleurs, les coffrets de protection et, lorsqu’ils sont installés, les systèmes de stockage par batteries. Pour approfondir les précautions techniques, consultez notre guide sur la sécurité des onduleurs solaires et les protections indispensables.
Les accidents pendant le chantier
Le transport et la manipulation de panneaux sur une toiture exposent les professionnels à des risques de chute et de casse. Un outil qui tombe peut endommager un véhicule ou blesser un passant.
Il faut toutefois distinguer les dommages causés aux tiers, qui peuvent relever de la responsabilité civile de l’entreprise, et les accidents subis par ses salariés, qui nécessitent une protection adaptée au personnel.
La garantie décennale photovoltaïque : dans quels cas est-elle obligatoire ?
La responsabilité décennale est prévue par les articles 1792 et suivants du Code civil. Elle concerne les constructeurs responsables de désordres compromettant la solidité d’un ouvrage ou le rendant impropre à sa destination.
Lorsque les travaux photovoltaïques relèvent de ce régime et de l’obligation d’assurance correspondante, l’entreprise doit être assurée avant l’ouverture du chantier, conformément à l’article L.241-1 du Code des assurances.
Pour approfondir cette obligation, retrouvez notre dossier consacré à l’assurance décennale photovoltaïque, ses obligations et sa couverture.
Quels dommages peuvent relever de la décennale ?
La garantie peut notamment intervenir dans certaines situations :
- Infiltration importante : une mauvaise réalisation de la couverture ou de son étanchéité rend une partie du bâtiment inutilisable.
- Dégradation structurelle : des travaux affectent la solidité de la charpente ou d’un élément constitutif de l’ouvrage.
- Défaut grave de construction : un désordre lié aux travaux rend l’ouvrage impropre à son usage normal.
- Installation intégrée à la couverture : un défaut affecte un ouvrage participant au clos et au couvert du bâtiment.
Ces exemples ne déclenchent pas automatiquement la garantie. Chaque sinistre doit être apprécié au regard de la nature des travaux, de leur qualification et des dommages constatés.
Surimposition et intégration au bâti : une distinction importante
La technique de pose influence les risques assurés. En surimposition, les panneaux sont installés au-dessus de la couverture existante. En intégration au bâti, le système participe davantage à la constitution de la toiture.
Cette différence est importante, mais elle ne suffit pas à elle seule à déterminer si la garantie décennale s’applique.
La jurisprudence a notamment précisé que certains équipements simplement ajoutés à un ouvrage existant, lorsqu’ils ne constituent pas eux-mêmes un ouvrage, peuvent relever de la responsabilité contractuelle de droit commun plutôt que des garanties décennale et biennale.
⚠️ Attention : une assurance décennale classique d’électricien ou de couvreur ne garantit pas nécessairement l’activité photovoltaïque. Il faut vérifier les activités expressément couvertes, les procédés de pose acceptés et les éventuelles exclusions du contrat.
Quelle est la durée de la garantie décennale ?
La responsabilité décennale s’étend sur dix ans à compter de la réception des travaux. La réception constitue donc une étape déterminante, qu’elle intervienne avec ou sans réserves.
L’assurance doit être souscrite dans les conditions légales applicables au chantier. Un changement ultérieur d’assureur ne supprime pas automatiquement la couverture attachée aux travaux régulièrement assurés, sous réserve des conditions du contrat et du régime applicable.
La RC Pro photovoltaïque : une protection complémentaire
La responsabilité civile professionnelle (RC Pro) protège l’entreprise contre certaines conséquences financières des dommages causés à des tiers dans le cadre de son activité.
Elle peut intervenir lorsqu’un salarié endommage accidentellement un bien du client, lorsqu’un outil tombe sur un véhicule ou lorsqu’une erreur professionnelle provoque un préjudice couvert par le contrat.
Il est conseillé de vérifier que la police comprend une responsabilité civile exploitation, couvrant les dommages liés à la vie courante de l’entreprise et à ses interventions.
La RC Pro est-elle obligatoire ?
La RC Pro n’est pas systématiquement imposée par la loi à tous les installateurs photovoltaïques en tant que garantie distincte. Elle peut néanmoins être exigée contractuellement par un client, un donneur d’ordre ou dans le cadre de certaines démarches professionnelles.
Son intérêt est majeur : la décennale ne remplace pas la couverture des accidents ordinaires survenant pendant les interventions.
Quelles autres assurances prévoir pour une entreprise photovoltaïque ?
La garantie de bon fonctionnement
La garantie biennale prévue par l’article 1792-3 du Code civil concerne, lorsqu’elle est applicable, les éléments d’équipement dissociables relevant du régime de la construction. Elle dure au minimum deux ans après réception.
Il serait cependant inexact de considérer que tous les onduleurs et micro-onduleurs bénéficient automatiquement de cette garantie. Leur situation dépend notamment de la qualification de l’installation et de la nature des travaux.
La multirisque professionnelle
Une assurance multirisque professionnelle peut protéger les locaux, les stocks, les outils et certains équipements contre les risques prévus au contrat : incendie, vol, dégât des eaux ou événements climatiques.
Pour une entreprise qui conserve plusieurs dizaines de panneaux dans un entrepôt, la valeur du stock justifie une attention particulière aux plafonds d’indemnisation.
Les dommages en cours de chantier
Une garantie tous risques chantier ou une extension adaptée peut couvrir certains dommages accidentels subis par les travaux avant leur réception.
Il convient aussi de vérifier les garanties relatives aux matériaux transportés, aux équipements stockés sur place et aux biens préexistants du client.
La protection juridique et la perte d’exploitation
La protection juridique peut faciliter la gestion de litiges avec un fournisseur, un client ou un sous-traitant. La garantie perte d’exploitation, quant à elle, peut indemniser certaines conséquences d’une interruption d’activité provoquée par un événement couvert.
Tableau comparatif des assurances photovoltaïques
| Garantie | Statut | Protection principale |
|---|---|---|
| Décennale | Obligatoire pour les travaux concernés | Désordres décennaux pendant 10 ans |
| RC Pro / exploitation | Très recommandée | Dommages aux tiers couverts au contrat |
| Biennale | Garantie légale si applicable | Bon fonctionnement pendant 2 ans |
| Multirisque | Facultative en principe | Locaux, matériel et stocks assurés |
| Tous risques chantier | Selon les besoins du chantier | Dommages accidentels avant réception |
| Protection juridique | Facultative | Accompagnement de certains litiges |
Combien coûte une assurance pour installateur photovoltaïque ?
Le prix d’une assurance photovoltaïque professionnelle varie considérablement d’une entreprise à l’autre. Les assureurs évaluent notamment le chiffre d’affaires, les antécédents de sinistres, l’expérience du dirigeant, les qualifications et la nature exacte des installations réalisées.
Une entreprise intervenant exclusivement sur des maisons individuelles en surimposition ne présente pas nécessairement le même profil qu’une société réalisant de grandes centrales sur bâtiments agricoles ou industriels.
À titre de simple repère budgétaire, une petite structure peut rencontrer des propositions de garantie décennale de l’ordre de quelques milliers d’euros par an. Les primes peuvent être nettement supérieures pour des activités plus complexes ou des entreprises présentant davantage de risques.
Ces montants ne constituent pas un barème officiel. Seuls des devis établis sur la base des activités réelles permettent une comparaison fiable.
Les facteurs qui influencent la prime
Les contrats peuvent être plus coûteux lorsque l’entreprise réalise des installations intégrées à la toiture, intervient sur de grandes puissances, effectue des travaux importants sur la couverture ou utilise des procédés spécifiques.
La franchise, les plafonds de garantie et les exclusions influencent aussi le tarif. Une prime attractive peut dissimuler une couverture trop limitée pour certains chantiers.
Comment choisir son assurance décennale photovoltaïque ?
Avant de signer, l’installateur doit comparer les contrats sur leur contenu plutôt que sur le seul prix.
Vérifier les activités réellement déclarées
Le contrat doit correspondre aux prestations réalisées : installation de panneaux, travaux électriques, interventions sur couverture, maintenance ou installation de batteries lorsque ces activités sont exercées.
Une entreprise qui développe une nouvelle activité doit contacter son assureur avant de commencer les travaux concernés afin de vérifier la nécessité d’une extension de garantie.
Examiner les exclusions et les franchises
Certains contrats peuvent prévoir des restrictions concernant les procédés non traditionnels, les puissances importantes, les bâtiments particuliers ou certaines techniques d’intégration.
Les franchises doivent rester supportables pour la trésorerie de l’entreprise. Il faut aussi vérifier les plafonds d’indemnisation et les éventuelles limites par chantier.
Présenter un dossier professionnel solide
Pour étudier une demande, l’assureur peut réclamer des justificatifs d’expérience, des diplômes, des qualifications, des informations sur les techniques utilisées et des données financières.
Une qualification QualiPV ou une qualification professionnelle équivalente peut faciliter l’étude du dossier. Elle ne remplace toutefois jamais l’assurance.
Assurance, RGE, QualiPV et Consuel : quelles différences ?
Ces dispositifs sont souvent associés aux projets solaires, mais ils n’ont pas le même rôle.
La qualification RGE atteste, dans le périmètre concerné, de compétences professionnelles répondant à un référentiel. Elle peut être nécessaire pour que les clients bénéficient de certaines aides publiques.
QualiPV est une qualification professionnelle spécialisée dans le photovoltaïque. Les organismes de qualification imposent leurs propres exigences documentaires et assurantielles.
Le Consuel intervient dans le cadre du contrôle de conformité des installations électriques lorsque son attestation est requise. Il ne délivre pas d’assurance décennale et ne garantit pas la qualité globale de la toiture.
Enfin, Enedis gère notamment les démarches de raccordement au réseau public dans sa zone de desserte. Les justificatifs demandés varient selon le projet et la procédure applicable.
Du côté des particuliers, la vérification des qualifications et des assurances fait partie des précautions à prendre avant de signer un devis. Notre guide explique notamment comment choisir un installateur de panneaux solaires fiable et quels critères examiner pour sécuriser son projet.
💡 Bon réflexe : avant d’accepter un chantier inhabituel, transmettez à votre assureur une description des travaux, de la puissance prévue, du système de fixation et des interventions sur la toiture. Demandez une confirmation écrite du périmètre assuré.
Les erreurs à éviter avant de commencer un chantier solaire
Se contenter d’une attestation trop générale
Une attestation indiquant uniquement « travaux d’électricité » ne prouve pas nécessairement que les opérations photovoltaïques envisagées sont couvertes. Il faut vérifier la nomenclature des activités assurées et les conditions contractuelles.
Oublier les travaux réalisés en sous-traitance
Le recours à un sous-traitant ne dispense pas l’entreprise principale de ses propres responsabilités. Chaque intervenant doit disposer des couvertures adaptées à son activité et à son statut.
Négliger la réception des travaux
Un procès-verbal de réception permet de formaliser l’achèvement du chantier, les éventuelles réserves et la date de départ des garanties légales applicables.
Conserver les notices techniques, les photos de pose, les essais électriques et les documents de conformité facilite ensuite la gestion d’un éventuel sinistre.
Ne pas actualiser son contrat
Une augmentation importante du chiffre d’affaires, l’arrivée de nouveaux salariés ou le développement de prestations de maintenance peuvent modifier le profil de risque de l’entreprise.
Une déclaration actualisée permet de limiter les difficultés liées à une activité insuffisamment décrite ou à une évolution non signalée.
Vidéo : les assurances des professionnels du photovoltaïque
Cette vidéo apporte un éclairage complémentaire sur les contrats et les précautions à prendre pour exercer dans le secteur solaire.
Questions fréquentes sur les assurances photovoltaïques
Un auto-entrepreneur installateur photovoltaïque doit-il avoir une décennale ?
Le statut de micro-entrepreneur ne dispense pas des obligations d’assurance construction. Si les travaux réalisés entrent dans le champ de l’assurance décennale obligatoire, le professionnel doit être couvert, quelle que soit la taille de son entreprise.
Une assurance décennale d’électricien suffit-elle pour poser des panneaux solaires ?
Pas nécessairement. Il faut vérifier que les activités photovoltaïques et les techniques de pose utilisées sont effectivement garanties. Une attestation limitée à l’électricité générale peut être insuffisante.
La RC Pro couvre-t-elle une infiltration apparue plusieurs années après la pose ?
Pas automatiquement. Le régime de responsabilité applicable et les garanties du contrat doivent être examinés. Un désordre relevant de la décennale nécessite une couverture adaptée, tandis que d’autres dommages peuvent relever de la responsabilité contractuelle ou d’une garantie spécifique.
Conclusion : assurer son activité photovoltaïque sur le long terme
Pour un installateur de panneaux solaires, une bonne assurance professionnelle représente bien plus qu’une formalité administrative. Elle protège la pérennité de l’entreprise, sécurise les relations avec les clients et permet d’aborder des chantiers plus importants avec davantage de sérénité.
La priorité consiste à identifier précisément les activités exercées, vérifier les garanties obligatoires lorsqu’elles s’appliquent et compléter la protection par une RC Pro, une multirisque ou des garanties de chantier adaptées.
Le meilleur contrat n’est pas forcément le moins cher : c’est celui qui correspond réellement aux travaux effectués et aux risques supportés.